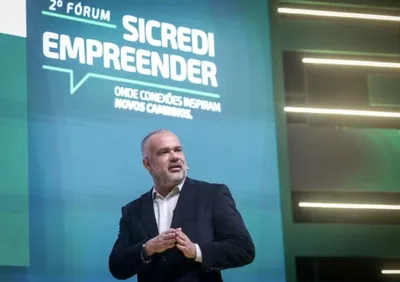
A realidade dos empreendedores brasileiros mudou, mas as estruturas de crédito e formalização ainda não acompanham plenamente essa transformação. A avaliação é de Carla Elage, head de Eventos da GZM, a partir dos debates do 2º Fórum Sicredi Empreender.
O encontro discutiu um país em que trabalho, renda e empreendedorismo assumem configurações diferentes. O Brasil tem 29,8 milhões de empreendedores, entre trabalhadores por conta própria e empregadores. Desse total, 48% pertencem à classe C, o equivalente a cerca de 14,3 milhões de pessoas.
O Sicredi, instituição financeira cooperativa, alcançou, em julho de 2026, 1,6 milhão de associados pessoa jurídica e R$ 109 bilhões em sua carteira de crédito PJ. As micro, pequenas e médias empresas respondem por cerca de 90% desse volume, enquanto 28% das pequenas empresas brasileiras são associadas à instituição.
Para Elage, esses dados refletem uma transformação na relação entre trabalho e emprego. Empreender por necessidade e por oportunidade já não seriam categorias suficientes para explicar as trajetórias atuais. Uma atividade iniciada como alternativa de renda pode se tornar um negócio, enquanto a autonomia para organizar o próprio tempo passou a integrar a ideia de prosperidade.
O crédito entre CPF e CNPJ
A autora também questiona análises baseadas apenas em renda, CNPJ ou faturamento. Duas pessoas que recebem R$ 7 mil por mês podem viver realidades econômicas distintas, e essa diferença afeta a forma como instituições desenham crédito, seguros e serviços financeiros.
Uma pesquisa do Sebrae mostrou que, em 2022, entre os pequenos empresários que obtiveram crédito, 61% conseguiram os recursos como pessoa física e 39% como pessoa jurídica. Entre os MEIs, 73% obtiveram crédito como PF e apenas 27% como PJ.
O problema, segundo a análise apresentada no fórum, é que muitos empreendedores constroem durante anos seu histórico financeiro no CPF. Quando abrem uma empresa, o CNPJ começa sem a mesma trajetória registrada. Com isso, o crédito como pessoa física pode ser mais acessível ou rápido do que aquele oferecido à empresa recém-criada.
Esse cenário dificulta a separação entre as finanças pessoais e empresariais. O empreendedor pode comprar matéria-prima com o cartão pessoal ou investir no negócio usando crédito obtido como pessoa física, embora seja orientado a não misturar as contas.
A formalização, na avaliação de Elage, precisa trazer benefícios concretos: considerar a trajetória financeira do empreendedor, reduzir a burocracia, oferecer respostas mais rápidas, adaptar os produtos ao estágio do negócio e construir progressivamente um histórico de crédito empresarial.
Risco, renda e tecnologia
Outro ponto discutido foi o risco de atribuir à falta de educação financeira problemas que podem decorrer da insuficiência de renda. A dificuldade de poupar, observa a autora, nem sempre indica incapacidade de administrar dinheiro; pode significar simplesmente que os recursos disponíveis são limitados.
A tecnologia e a inteligência artificial ampliam a capacidade de analisar comportamento, renda, crédito e risco. Ainda assim, a análise defende que instituições financeiras, empresas e formuladores de políticas públicas precisam considerar a pessoa por trás dos dados.
Nesse grupo estão desde quem começou vendendo bolos em casa e ampliou a atividade até quem transformou um espaço da residência em estrutura para o negócio. Também estão os empreendedores que misturam CPF e CNPJ porque essa foi a forma encontrada para financiar a própria atividade.
Para Elage, incentivar o empreendedorismo não se resume a ensinar alguém a abrir uma empresa ou oferecer uma linha de crédito. O desafio é criar condições para que os empreendedores possam crescer, testar, corrigir rotas e continuar, com acesso tanto à oportunidade de acertar quanto à possibilidade de errar.