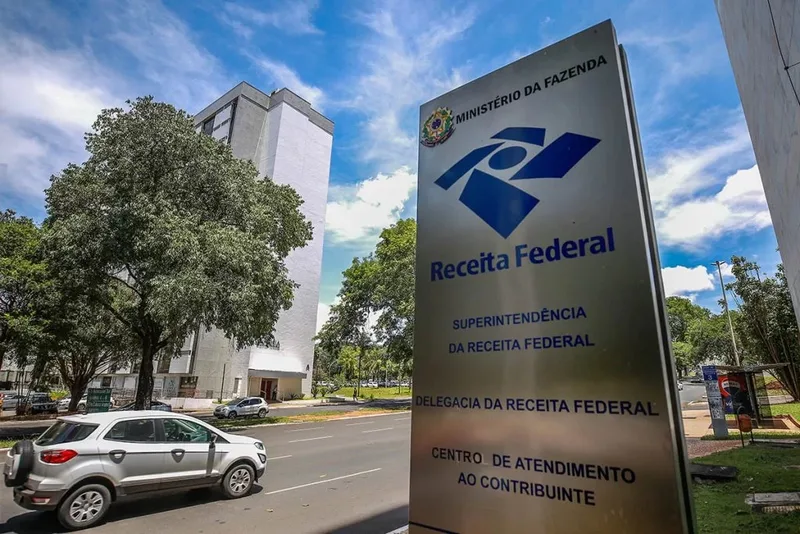
A Receita Federal, a Polícia Federal (PF) e o Ministério Público Federal (MPF) investigam declarações de compensação previdenciária que somam mais de R$ 160 milhões e teriam utilizado créditos tributários inexistentes. A apuração ocorre no âmbito da Operação Compensação, deflagrada na quarta-feira (23).
As declarações foram apresentadas por consultores tributários em nome de 15 municípios: 14 de Sergipe e um de Alagoas. Segundo a Receita Federal, cerca de R$ 50 milhões do total investigado correspondem a contribuições descontadas da remuneração de servidores públicos e não repassadas à Previdência Social.
Como funcionava a compensação
A compensação tributária permite que empresas ou entes públicos usem créditos reconhecidos por pagamentos indevidos ou superiores ao devido para quitar outros débitos tributários, conforme as regras legais. Na esfera federal, o procedimento é feito por meio da PER/DCOMP, declaração em que o contribuinte informa o crédito, o valor e os débitos que pretende compensar.
O efeito da compensação é imediato, mas a operação fica sujeita à confirmação posterior do fisco. No caso investigado, consultores teriam oferecido serviços a municípios e entidades da administração pública municipal e declarado créditos supostamente vinculados a períodos anteriores. Esses créditos, porém, seriam inexistentes e teriam sido usados para reduzir ou extinguir débitos previdenciários.
A investigação começou após a Receita identificar inconsistências em declarações apresentadas em nome de um município de Sergipe. Depois, foi ampliada para outros municípios de Sergipe e Alagoas com características semelhantes.
Os consultores não apresentavam as declarações em nome próprio. De acordo com a Receita, os municípios concediam procurações eletrônicas para que eles acessassem o e-CAC, ambiente digital do órgão, e transmitissem as declarações de compensação em nome das prefeituras.
Se as compensações forem consideradas indevidas, os municípios poderão ter de recolher os valores devidos, com os acréscimos previstos em lei. Nesta etapa, Receita, PF e MPF buscam documentos, equipamentos eletrônicos e outros elementos de prova para identificar os envolvidos, rastrear a destinação dos recursos e dimensionar os valores relacionados às supostas irregularidades.
A Receita afirma que os fatos poderão caracterizar crimes como estelionato contra a administração pública, organização criminosa, falsidade documental, uso de documento falso, sonegação fiscal e lavagem de dinheiro, além de outras infrações que venham a ser identificadas.