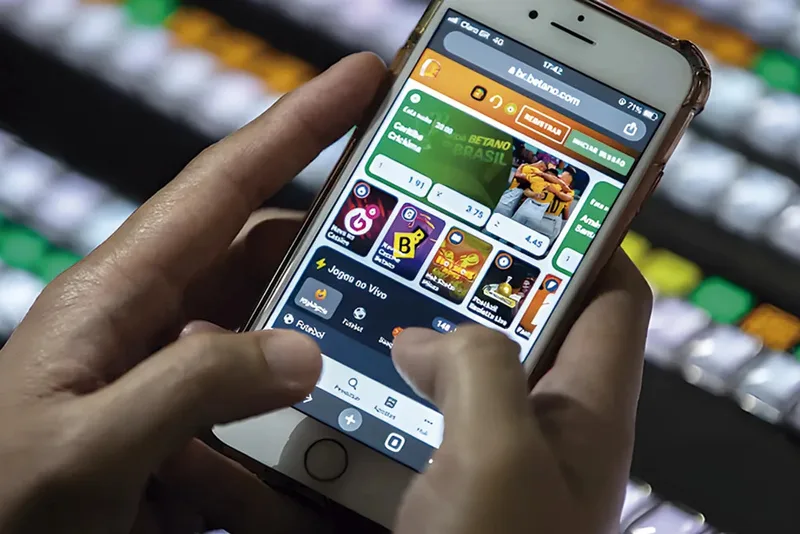
SÃO PAULO — Nos primeiros seis meses após começar a apostar online, 82,5% dos apostadores não receberam nenhum recurso das plataformas. No mesmo período, 90,8% transferiram para as bets mais dinheiro do que receberam de volta, segundo estudo conduzido por Sérgio Firpo, professor do Insper, e pesquisadores da Stone.
A pesquisa acompanhou a trajetória financeira de pessoas que fizeram a primeira aposta após janeiro de 2025, quando os jogos foram regulamentados no Brasil, e comparou esse grupo com pessoas semelhantes que ainda não haviam apostado. O artigo, intitulado “Online Betting and Financial Distress: Evidence from Brazil”, ainda não foi publicado em revista científica.
Efeitos sobre dívidas e crédito
Nos 12 meses seguintes ao início das apostas, a proporção de inadimplentes entre os novos apostadores ficou, em média, 20% acima da registrada entre pessoas que não jogavam, considerando a evolução das taxas nos dois grupos.
Também houve aumento no atraso do cartão de crédito. A parcela da fatura em atraso cresceu, em média, 38,7% no primeiro ano depois da primeira aposta, já descontada a variação do mesmo indicador entre os não apostadores.
O estudo identificou ainda uma redução de 16% no limite de empréstimos disponível para quem começou a jogar. O cálculo desconta a evolução geral da oferta de crédito para pessoas que nunca apostaram. Rômullo Carvalho, economista da Stone e um dos autores, afirmou que a queda tem magnitude semelhante à observada em situações de perda de emprego.
Em dissertação defendida em 2023 na PUC-Rio, Natália Corado mostrou que uma demissão ocorrida em um processo de dispensa em massa reduziu em aproximadamente 20% o limite do cartão de crédito oferecido ao trabalhador. O trabalho foi orientado por Carlos Viana de Carvalho e Gustavo Gonzaga.
Como os pesquisadores identificaram as apostas
Os economistas usaram registros de recebimentos e pagamentos de milhões de clientes da Stone para localizar transferências via Pix destinadas a jogos online. Padrões como pequenos pagamentos recorrentes aos mesmos CNPJs, combinados com outros cruzamentos de dados, permitiram identificar operações direcionadas tanto a sites legalizados quanto a plataformas ilegais.
As informações sobre apostas e movimentação bancária vieram da Stone. Já os dados sobre inadimplência e acesso ao crédito foram obtidos do Banco Central. A comparação foi feita entre novos apostadores e pessoas com trajetória financeira semelhante que ainda não haviam começado a jogar.
A pesquisa também encontrou uma relação no sentido inverso: parte dos indivíduos já inadimplentes pode ter começado a apostar por causa de dificuldades financeiras anteriores. Os autores, portanto, identificaram efeitos da aposta sobre a situação financeira e também sinais de que problemas prévios podem influenciar a decisão de jogar.
Diferenças entre os grupos
Os clientes do serviço bancário da Stone são, em média, um pouco mais velhos que o perfil típico dos apostadores brasileiros divulgado em relatório da Secretaria de Prêmios e Apostas, do Ministério da Fazenda.
De acordo com os pesquisadores, pessoas mais jovens destinam uma parcela maior do orçamento às apostas e sofrem efeitos mais intensos sobre a inadimplência. Como esse grupo está sub-representado na base da Stone, os resultados para a população geral podem ser maiores, segundo a avaliação apresentada no estudo.
Carvalho disse que a base reúne pessoas de todas as regiões, com diferentes históricos de crédito e várias idades. O economista também afirmou que 25 milhões de brasileiros apostam, conforme o Ministério da Fazenda, e que a redução do crédito entre esses clientes pode produzir efeitos macroeconômicos.
Firpo e Carvalho avaliam que seria necessário ampliar as restrições às bets. Firpo defendeu limites mais rígidos para cassinos online, enquanto Carvalho considerou que o imposto de 13% sobre o valor apostado, descontados os prêmios pagos, não tem sido suficiente para conter a expansão das apostas.